Domain verbrennt.de kaufen?
Wir ziehen mit dem Projekt
verbrennt.de um.
Sind Sie am Kauf der Domain
verbrennt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain verbrennt.de kaufen?
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **
Ähnliche Suchbegriffe für Gewinnermittlung
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
Rauch und Asche, Sachbücher von Amitav GhoshIn einer mitreissenden Mischung aus Reisebericht, Memoir und historischem Essay zeichnet der indische Autor die Anfänge des weltweiten Opiumhandels ab dem 19. Jahrhundert nach und macht deutlich, dass dessen Auswirkungen bis in die heutige Zeit reichen: von den mächtigsten Familien und prestigeträchtigsten Institutionen, deren Reichtum sich den Einnahmen aus dem Opiumgeschäft verdankt, bis hin zur amerikanischen Opioid-Epidemie und dem Oxycontin-Skandal. Während der jahrzehntelangen Archivrecherche für seine Ibis-Romantrilogie stellte Amitav Ghosh mit Erstaunen fest, dass die Lebenswege und Handelsrouten zahlreicher Menschen, auch seiner eigenen Vorfahren, im 19. Jahrhundert mit einer einzigen Pflanze verwoben waren: der Mohnblume. Das Britische Weltreich sicherte sich durch ihren Anbau in den indischen Kolonien die Handelsfähigkeit mit China, indische Bauern wurden über Jahrhunderte hinweg in prekärer Abhängigkeit gehalten, und die chinesische Bevölkerung wurde von einer unaufhaltsamen Drogenepidemie überspült. Währenddessen hofften internationale Handelsleute stets auf Reichtum durch die Beteiligung am Opiumhandel.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
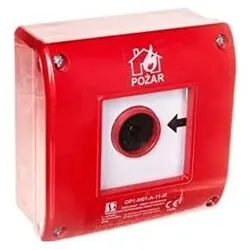
Spamel, Gefahrenmelder, N FeueralarmFeuermelder N/T 1N O+1NC Hammer - OP1-W01-A11-M. Manueller Feuermelder OP1 für den Einsatz in öffentlichen Industriegebäuden. In zwei Versionen erhältlich: in den Boden eingelassen und auf der Oberfläche montiert. Jede Version wird in zwei Typen angeboten: A und B. OP1 Typ A erfordert im Notfall nur das Zerbrechen des Glases, um den Knopf freizugeben. Typ B OP1 erfordert nach dem Glasbruch das Drücken des Knopfes mit automatischer Rückkehr. Drei Schalter SP22-10 (normalerweise offen) oder SP22-01 (normalerweise geschlossen) können jeweils eingebaut werden. Zusätzlich kann jede Ausführung mit einer Diode ausgestattet werden, die an einen Schalter oder direkt an eine Alarmanlage angeschlossen werden kann. Die Aktivierung erfolgt durch Zerbrechen des Glases (Typ A) oder durch Zerbrechen des Glases und Drücken der Taste mit automatischer Rückkehr (Typ B). Das Zurücksetzen des Status erfolgt durch Ersetzen des zerbrechlichen Elements (Glas – Bestellsymbol PPOŻ-5701). Das Produkt entspricht der Norm PN-EN 54-11. Tiefe: 52 mm. Busfähig: Nein. Netzteil: Nein. Funk: Nein. Externe Schnittstelle: Nein.50,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **
Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
Rauch und Asche, Sachbücher von Amitav GhoshIn einer mitreissenden Mischung aus Reisebericht, Memoir und historischem Essay zeichnet der indische Autor die Anfänge des weltweiten Opiumhandels ab dem 19. Jahrhundert nach und macht deutlich, dass dessen Auswirkungen bis in die heutige Zeit reichen: von den mächtigsten Familien und prestigeträchtigsten Institutionen, deren Reichtum sich den Einnahmen aus dem Opiumgeschäft verdankt, bis hin zur amerikanischen Opioid-Epidemie und dem Oxycontin-Skandal. Während der jahrzehntelangen Archivrecherche für seine Ibis-Romantrilogie stellte Amitav Ghosh mit Erstaunen fest, dass die Lebenswege und Handelsrouten zahlreicher Menschen, auch seiner eigenen Vorfahren, im 19. Jahrhundert mit einer einzigen Pflanze verwoben waren: der Mohnblume. Das Britische Weltreich sicherte sich durch ihren Anbau in den indischen Kolonien die Handelsfähigkeit mit China, indische Bauern wurden über Jahrhunderte hinweg in prekärer Abhängigkeit gehalten, und die chinesische Bevölkerung wurde von einer unaufhaltsamen Drogenepidemie überspült. Währenddessen hofften internationale Handelsleute stets auf Reichtum durch die Beteiligung am Opiumhandel.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **
-
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **
-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
Ähnliche Suchbegriffe für Gewinnermittlung
-
Spamel, Gefahrenmelder, N FeueralarmFeuermelder N/T 1N O+1NC Hammer - OP1-W01-A11-M. Manueller Feuermelder OP1 für den Einsatz in öffentlichen Industriegebäuden. In zwei Versionen erhältlich: in den Boden eingelassen und auf der Oberfläche montiert. Jede Version wird in zwei Typen angeboten: A und B. OP1 Typ A erfordert im Notfall nur das Zerbrechen des Glases, um den Knopf freizugeben. Typ B OP1 erfordert nach dem Glasbruch das Drücken des Knopfes mit automatischer Rückkehr. Drei Schalter SP22-10 (normalerweise offen) oder SP22-01 (normalerweise geschlossen) können jeweils eingebaut werden. Zusätzlich kann jede Ausführung mit einer Diode ausgestattet werden, die an einen Schalter oder direkt an eine Alarmanlage angeschlossen werden kann. Die Aktivierung erfolgt durch Zerbrechen des Glases (Typ A) oder durch Zerbrechen des Glases und Drücken der Taste mit automatischer Rückkehr (Typ B). Das Zurücksetzen des Status erfolgt durch Ersetzen des zerbrechlichen Elements (Glas – Bestellsymbol PPOŻ-5701). Das Produkt entspricht der Norm PN-EN 54-11. Tiefe: 52 mm. Busfähig: Nein. Netzteil: Nein. Funk: Nein. Externe Schnittstelle: Nein.50,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
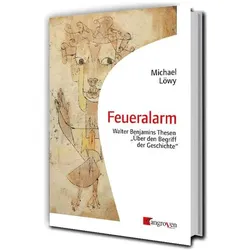
Feueralarm, Fachbücher von Michael LöwyDas Buch "Feueralarm" von Michael Löwy bietet eine umfassende Analyse von Walter Benjamins Thesen über den Begriff der Geschichte. In diesem Werk wird die komplexe Beziehung zwischen Geschichte, Erinnerung und der gegenwärtigen Zeit eingehend untersucht. Löwy interpretiert Benjamins Gedanken und stellt sie in einen zeitgenössischen Kontext, wodurch das Buch für Leser*innen aus den Bereichen Philosophie, Geschichtswissenschaft und kritische Theorie von grossem Wert ist. Die klare und zugängliche Sprache sowie die sorgfältige Aufbereitung der Inhalte machen es zu einer anregenden Lektüre für ein breites Publikum. Mit 176 Seiten bietet das Buch sowohl theoretische Grundlagen als auch neue Perspektiven, die zum Nachdenken anregen.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **
-
Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
-
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.